Страхование жизни для ипотеки (машканты) в Израиле
Страхование жизни для ипотеки (машканты) — обязательное условие. Полис покрывает остаток долга в случае смерти заемщика и защищает семью от потери жилья. Оформить его можно не только в банке. Рассказываем, как работает страховка для машканты, от чего зависит цена и как оформить полис через Capital Insurance.
Что такое страхование жизни для машканты и зачем оно нужно
Страхование жизни для ипотеки — это не медицинская страховка и не накопительная программа, а отдельный финансовый инструмент, который решает конкретную задачу. Полис для ипотеки нужен только для того, чтобы погасить ипотечный долг в случае смерти заемщика.
Почему банк требует страхование жизни при выдаче ипотеки
Без полиса страхования жизни банк не одобрит ипотеку — это стандартное требование всех кредитных организаций, закрепленное в договоре.
Пока долг по ипотеке не закрыт, квартира или дом находятся в залоге у банка. Если заемщик умирает, возможны два сценария:
- Наследники обязаны выплачивать долг, чтобы сохранить жилье.
- Наследники не могут выплачивать долг — банк продает недвижимость, чтобы вернуть остаток должна, а разница между рыночной стоимостью и остатком долга (если она есть) возвращается наследникам.
Полис страхования жизни закрывает этот риск, т.к. страховая компания выплачивает остаток долга.
Что покрывает полис и кто получает выплату
Полис страхования жизни для ипотеки покрывает только риск смерти заемщика. Выгодоприобретателем выступает банк (в пределах остатка долга). Если сумма полиса превышает остаток, разница может быть выплачена наследникам.
Не уверены, какой тип полиса вам нужен? Оставьте заявку — специалист Capital Insurance объяснит разницу и подберет оптимальное решение.
Как работает страхование жизни для ипотеки
Страхование жизни при ипотеке устроено не так, как обычный полис. Основные отличия:
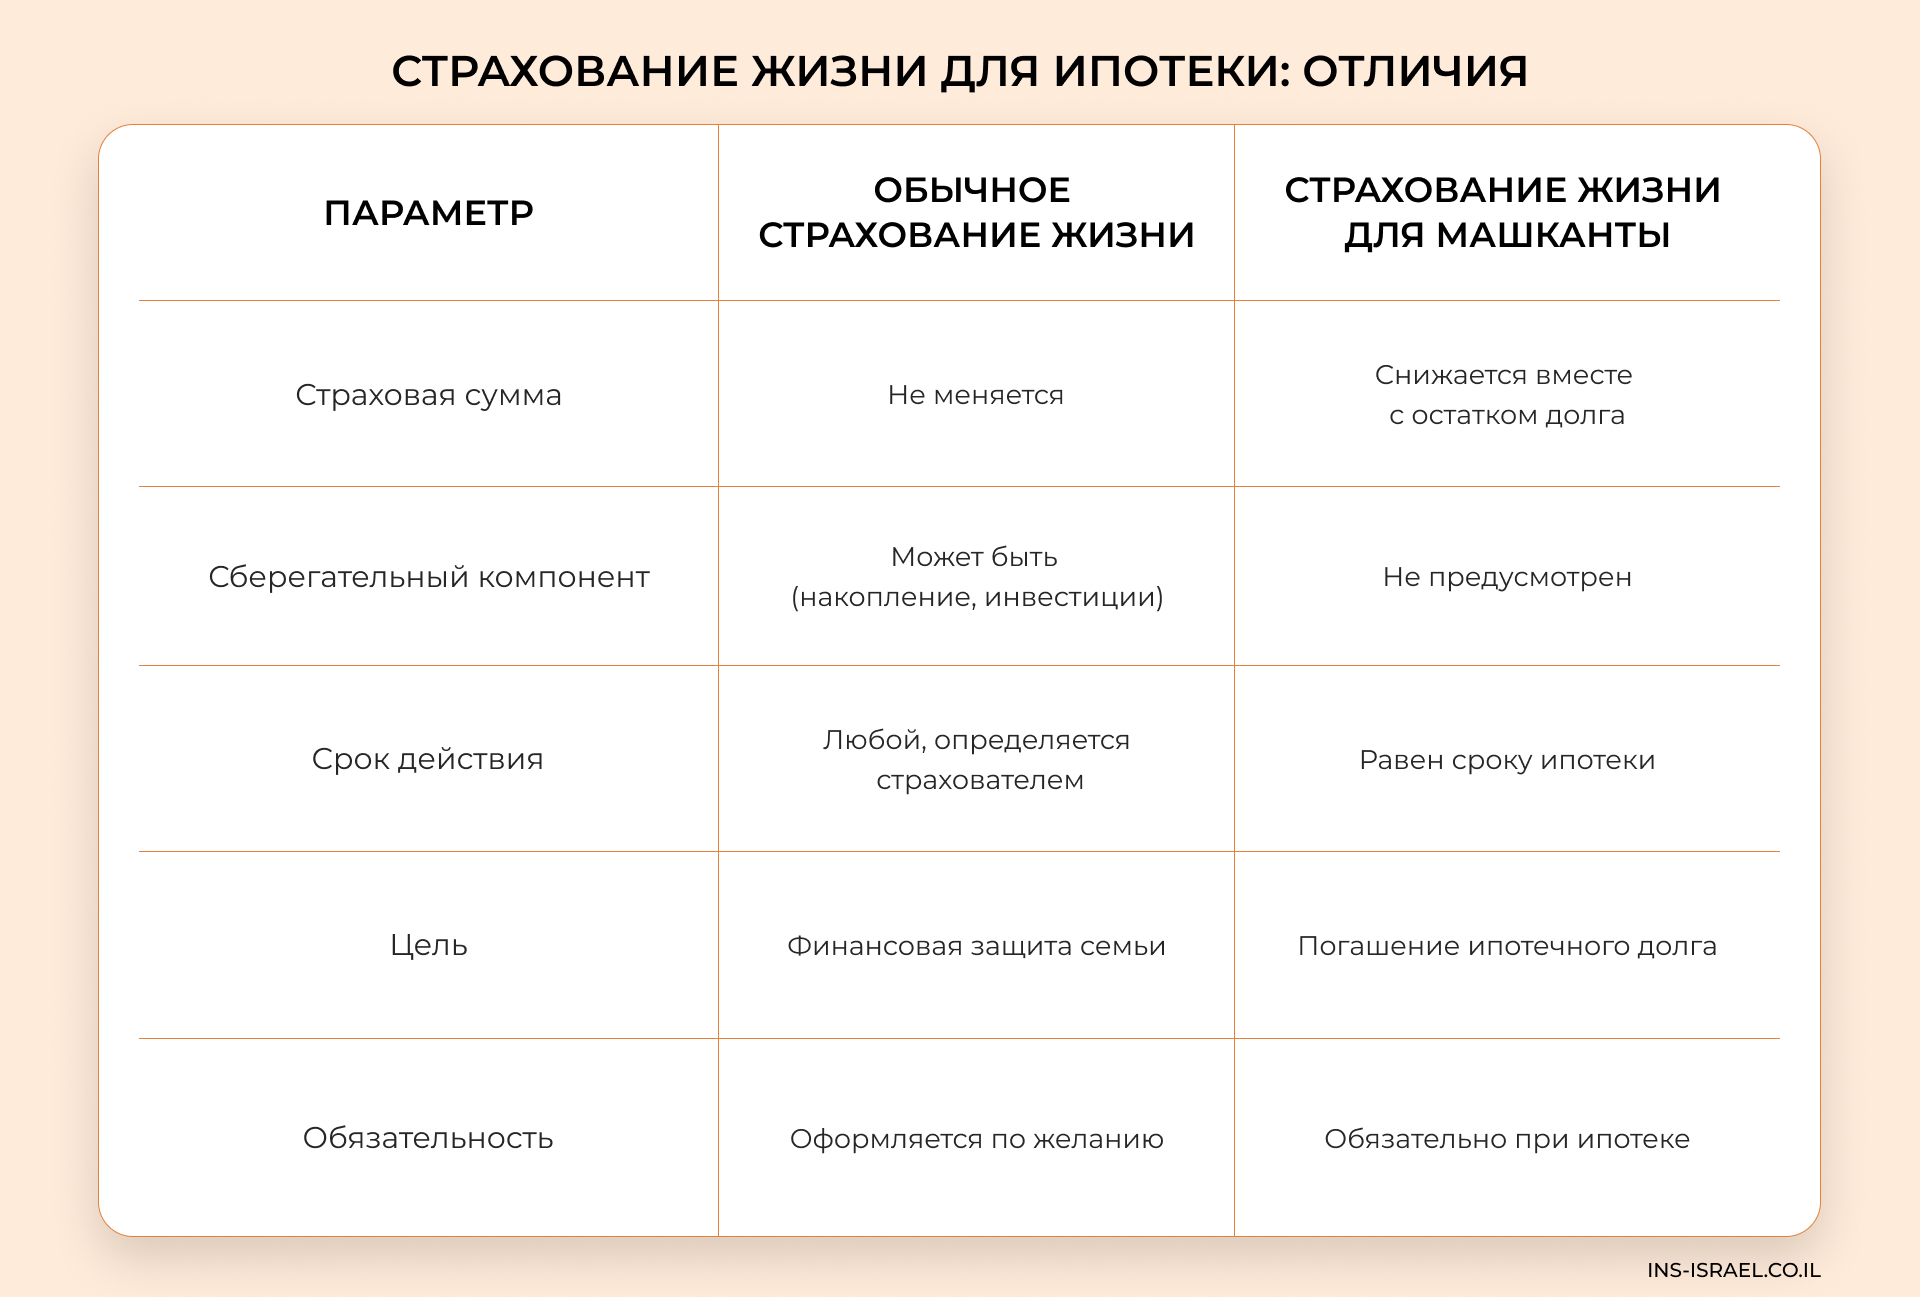
Сумма покрытия привязана к остатку долга (убывающее покрытие)
Полис страхования жизни для ипотеки покрывает риск без сберегательного компонента. Его единственная задача — погасить остаток долга перед банком в случае смерти заемщика.
Главная особенность битуах хаим — убывающее покрытие. Страховая сумма уменьшается каждый год вместе с остатком долга по машканте. В первый год она максимальная, а к концу срока стремится к нулю.
Важно! Полис покрывает только погашение машканты. Он не обеспечивает финансовую защиту семьи в случае смерти заемщика и не заменяет обычное страхование жизни на фиксированную сумму.
Срок действия полиса и связь с графиком погашения машканты
Полис действует весь срок ипотеки. Если вы досрочно погасили кредит, его можно скорректировать — уменьшить сумму и снизить страховую премию. При рефинансировании машканты требуется новый полис на обновленных условиях.
Декларация о здоровье и медицинский андеррайтинг
Перед оформлением страховки заемщик заполняет декларацию о здоровье. Страховая компания оценивает анкету и определяет условия, которые может предложить. Этот процесс называется андеррайтингом.
Хотите узнать, как ваше здоровье повлияет на стоимость полиса? Оставьте заявку — мы сделаем расчет с учетом вашей ситуации.
От чего зависит стоимость страховки
Стоимость страхования жизни — не фиксированная цифра, а результат расчета. Страховщик оценивает вероятность наступления страхового случая и закладывает риск в премию. Кратко раскрываем факторы, которые определяют цену.
Возраст заемщика
С возрастом риски и стоимость полиса страхования жизни увеличиваются. Молодые заемщики (30–35 лет) платят минимальные тарифы.
Сумма и срок кредита
Премия пропорциональна сумме покрытия: чем выше остаток долга, тем больше риск страховщика.
Состояние здоровья и образ жизни
Курение, хронические заболевания (диабет, гипертония), высокое давление — все это повышает тариф. При андеррайтинге также учитываются профессия и хобби. Риски, возникающие при работе на высоте, увлечении дайвингом или пилотированием, страховщик закладывает в премию.
Обратите внимание! Стандартный полис может быть недоступен при инвалидности и ряде диагнозов, сокращающих продолжительность жизни (онкология, рассеянный склероз). Если вам отказали в страховании жизни для ипотеки из-за состояния здоровья, имейте в виду, что вы можете дополнительно проверить возможность получения специального страхования жизни для человека с состоянием здоровья, которое может сократить продолжительность жизни.
Такая страховка предоставляется не автоматически, каждый случай рассматривается страховой компанией индивидуально. При этом ее стоимость может быть выше, чем стоимость обычного страхования жизни. Дополнительно можно проверить в Министерстве социального обеспечения, имеете ли вы право на получение денежной компенсации или другой финансовой помощи.
Несколько заемщиков (созаемщиков) в одной машканте
Если ипотека оформлена на супругов: каждый на полную сумму долга: при смерти одного из супругов страховка покрывает весь остаток долга — это дороже. но безопаснее, если доходы супругов неравнозначны.
Где оформлять — в банке или у страхового агента
Страхование жизни для машканты можно оформить не только в банке — закон дает заемщику право выбора.
Почему в банке обычно дороже
Банк работает с ограниченным списком страховых компаний-партнеров и не заинтересован в поиске самого выгодного предложения для каждого заемщика. Его задача — закрыть сделку, а не минимизировать расходы клиента. Поэтому полис в банке обычно стоит дороже.
Право заемщика оформить полис у независимого агента
Заемщик имеет право оформить полис у любой страховой компании или агента, имеющего лицензию Управления рынка капитала, страхования и сбережений (CMISA). Внешний агент работает с несколькими компаниями и может сравнить тарифы, поэтому страховка обычно обходится дешевле банковской.
Важно! Банк обязан принять любой полис, который соответствует требованиям для машканты: сумма покрытия не ниже остатка долга, срок — весь период ипотеки, банк указан как выгодоприобретатель.
Как перевести действующую страховку и снизить платеж
Если у вас уже есть полис, вы можете сменить страховую компанию в любой момент действия ипотеки, а не только при её оформлении. Что означает «перевести» полис? Это не перенос существующего договора к другому страховщику, а оформление нового полиса.
Как правильно сменить страховку при машканте:
- Запросите предложения у нескольких компаний и сравните цены.
- Заполните декларацию о здоровье в новой компании и получите одобрение.
- Передайте полис в банк и дождитесь подтверждения.
- Аннулируйте старый полис после того, как банк подтвердил новый.
Обратите внимание! При переходе к новому страховщику нужно заново заполнять декларацию о здоровье. Если состояние здоровья ухудшилось, новая страховка может обойтись дороже. Поэтому специалисты Capital Insurance рекомендуют сначала сравнить условия и заключить новый договор, а потом расторгать старый.
Как оформить страхование жизни для машканты в Capital Insurance
Специалисты компании Capital Insurance оформляют страхование жизни для машканты «под ключ»: от первой консультации до подтверждения полиса банком. Рассказываем, что входит в нашу работу и как оставить заявку.
Оформление и сопровождение на русском языке
Языковой барьер — одна из главных причин, по которой новые репатрианты соглашаются на невыгодные условия. Мы сопровождаем клиента на русском и объясняем каждый пункт так, чтобы решение было осознанным.
Что вы получаете:
- Понятное объяснение условий страхования при ипотеке;
- Подбор под вашу ситуацию с учетом состояния здоровья и требований банка;
- Прозрачное сравнение предложений от разных компаний с ценами и условиями;
- Полный цикл оформления: подготовка документов, заполнение декларации, передача в банк.
Лицензированный страховой агент
Capital Insurance — лицензированный страховой агент. Мы работаем с крупными страховыми компаниями Израиля, имеющими лицензию CMISA, а значит — можем подобрать полис у любого страховщика, а не только у одного партнера.
Что это дает вам:
- Доступ ко всему рынку страхования;
- Возможность сравнить тарифы и выбрать оптимальный по цене и условиям,
- Уверенность, что полис соответствует требованиям банка.
Как оставить заявку — пошагово
Как проходит оформление страхования жизни для машканты в Capital Insurance:
- Оставьте заявку на сайте или по телефону. Укажите сумму ипотеки, срок и название банка.
- Консультация. Наш специалист проверит ваш страховой портфель через Хар битуах , в частности по страхованию машканты/жизни и запросит в страховой компании сам полис чтобы убедиться в условиях и предложить альтернативу.
- Расчет стоимости. Мы запрашиваем предложения ведущих страховых компаний и помогаем сравнить условия.
- Выбор и оформление. Вы выбираете лучший вариант, мы готовим документы и отправляем полис на электронную почту.
- Передача в банк. Помогаем передать полис в банк и подтверждаем, что все требования выполнены.
Проверено на практике: мы знаем требования банков Израиля и заранее проверяем, чтобы полис им соответствовал.

Да, без полиса большинство банков не одобрят ипотеку или предложат более высокую процентную ставку.
Да, вы можете оформить полис у любой страховой компании или агента с лицензией CMISA. Банк обязан принять полис, если он соответствует условиям: сумма не ниже остатка долга, срок — весь период ипотеки, банк указан выгодоприобретателем.
Да, вы можете сменить страховщика в любой момент действия ипотеки. Это требует согласия банка и соблюдения стандартных требований. Новый полис должен вступить в силу до расторжения старого.