Страхование строения для ипотеки (машканты) в Израиле
Страхование строения для машканты — обязательное условие получения ипотеки в Израиле. Банк требует застраховать саму конструкцию недвижимости, которая служит залогом по кредиту. Многие заемщики оформляют полис в банке, не подозревая, что могут выбрать страховщика самостоятельно и сэкономить десятки тысяч шекелей за срок ипотеки.
Что такое страхование строения (битуах мивне)
Страхование строения — вид страховой защиты, который покрывает конструктивные и стационарные элементы недвижимости. В отличие от страхования имущества, полис битуах мивне защищает именно «коробку» здания.
Что входит в понятие «строение»: конструкция, стены, крыша, коммуникации
Строение — это не просто квартира как жилое пространство. В определение входят:
- конструктивные элементы здания: стены, потолки, перекрытия, несущие колонны и балки;
- кровля и внешние элементы: крыша, фасад, балконы, террасы;
- инженерные коммуникации: внутренняя разводка водопровода, канализации, электропроводка, телефонные и интернет-кабели, относящиеся к строению;
- стационарное оборудование: бойлеры, солнечные водонагреватели, системы отопления и кондиционирования, встроенные шкафы;
- придомовые элементы: ворота, заборы, мощеные дорожки на участке, если они относятся к строению.
Если квартира находится в многоквартирном доме, в страхование строения может входить также доля в общем имуществе дома — подъезды, лестничные клетки, крыша, лифтовое оборудование.
Важно! Страхуется только восстановительная стоимость конструкций, а не рыночная цена квартиры или дома с землей. Если повысите страховую сумму до рыночной стоимости, переплатите за покрытие, которое не выплатят в таком размере.
Чем страхование строения отличается от страхования имущества
Многие путают страхование строения (битуах мивне) и страхование имущества (битуах тохен). Это два разных полиса, которые решают разные задачи:
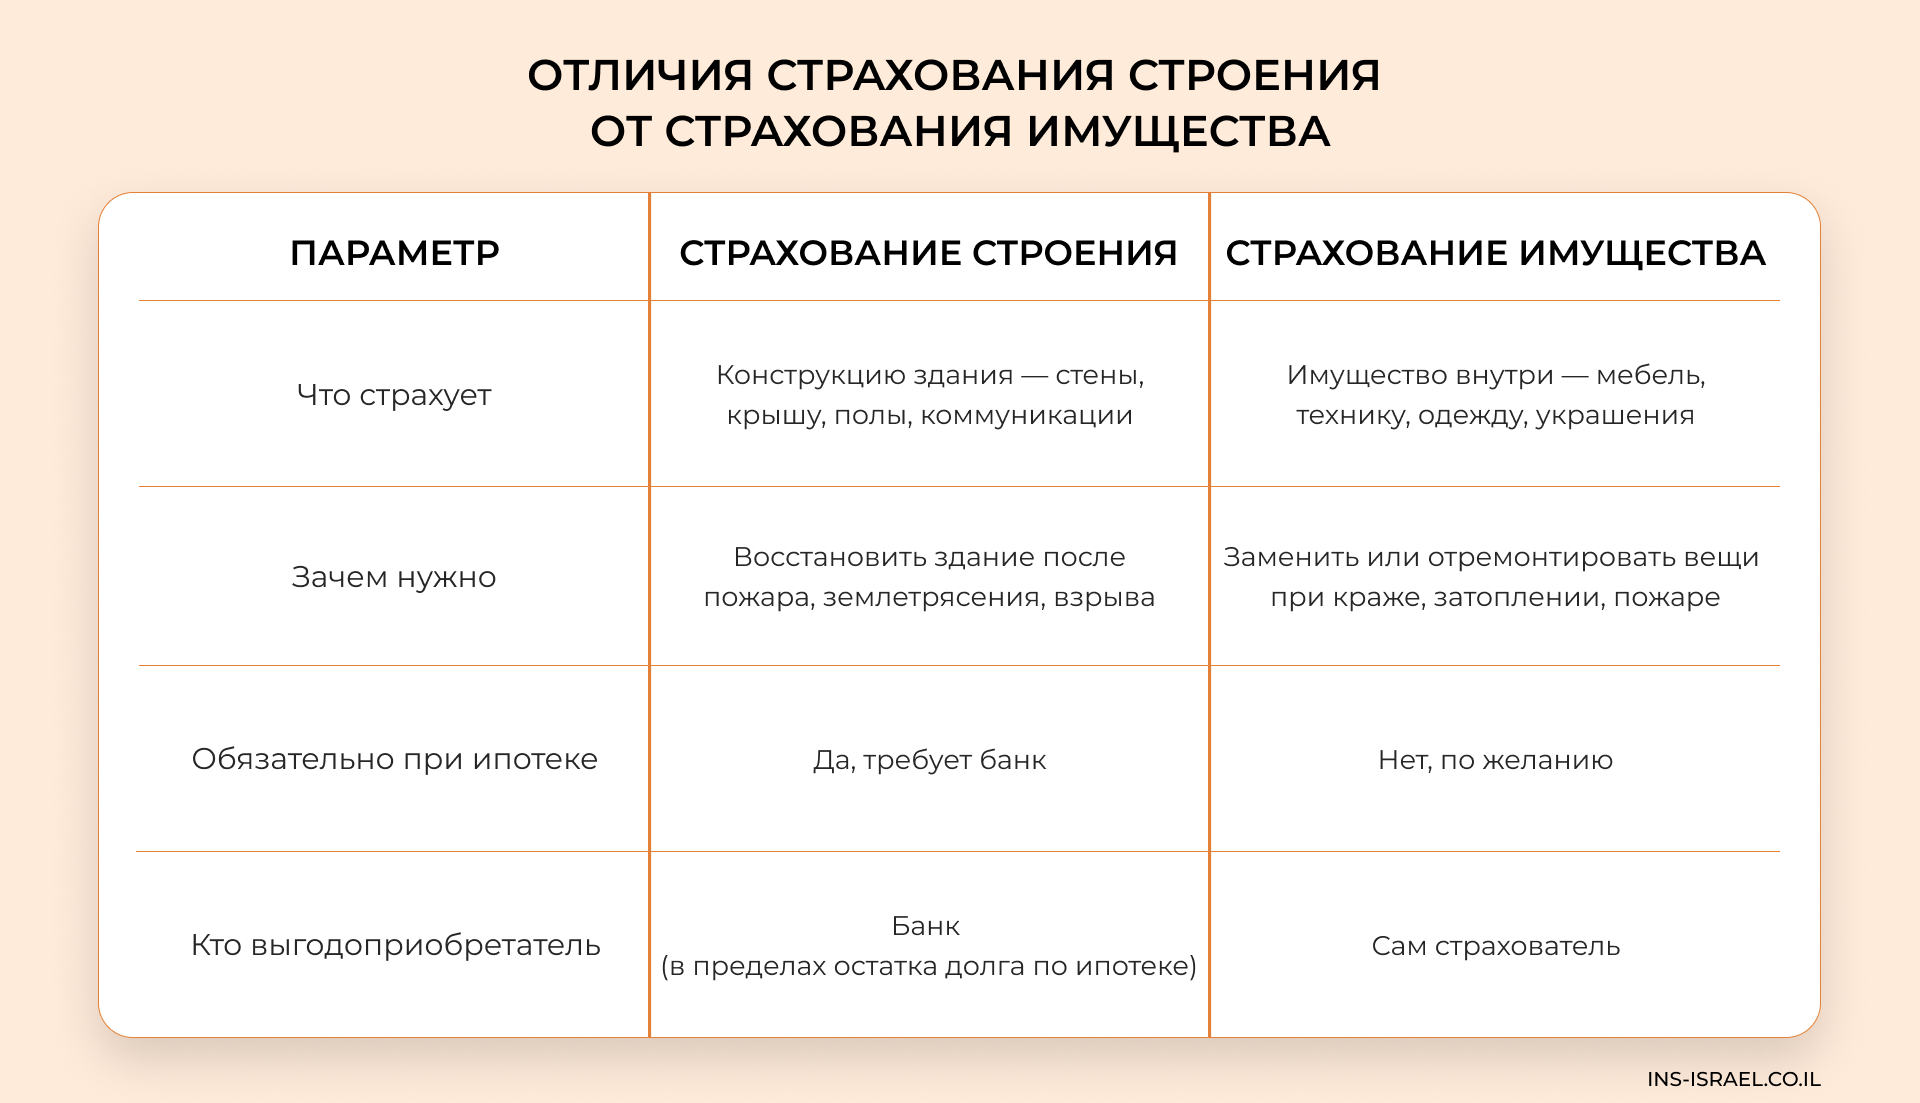
Ивритские термины: битуах мивне, машканта
Все документы при оформлении ипотеки в Израиле составляются на иврите, поэтому полезно заранее разобраться хотя бы в основных терминах:
- машканта — ипотечный кредит;
- битуах мивне — страхование строения;
- битуах тохен — страхование имущества;
- меувтах носаф — дополнительный выгодоприобретатель (в случае с ипотекой — банк).
Почему страхование строения обязательно при машканте
Банк выдает страховку под залог недвижимости, поэтому сохранность залога — его прямой интерес. Законодательство четко определяет, в каких случаях страхование обязательно.
Недвижимость как залог банка
При оформлении машканты недвижимость служит обеспечением кредита. Это значит, что до полного погашения долга квартира или дом формально принадлежат банку. Если заемщик перестанет платить, банк имеет право продать недвижимость и вернуть свои деньги.
Страхование снижает риск ситуации, при которой серьезное повреждение недвижимости уменьшит стоимость залога и не позволит обеспечить возврат кредита. Поэтому каждая ипотечная недвижимость страхуется по полису битуах мивне. Страховка должна действовать весь срок кредита, а банк должен быть указан как дополнительный выгодоприобретатель.
Когда страхование обязательно: жилье уже построено
Страхование строения для машканты необходимо, если квартира или дом уже сданы в эксплуатацию. Если покупаете на этапе строительства, битуах мивне не требуется — до передачи ключей ответственность за конструкцию несет застройщик. Но вы обязаны оформить полис после подписания акта приема-передачи и регистрации права собственности.
Требования банка к полису и сроку его действия
Банки Израиля предъявляют стандартные требования к страхованию строения:
- полис оформляется до подписания ипотечного договора;
- срок действия — весь период ипотеки;
- банк указывается как дополнительный выгодоприобретатель;
- в покрытие обязательно включается риск землетрясения;
- страховая сумма устанавливается как восстановительная стоимость строения (сумму определяет оценщик банка);
- страховая компания имеет действующую лицензию;
- полис предусматривает автоматическое продление, чтобы покрытие не прерывалось;
- при смене страховщика в течение срока ипотеки новый полис вступает в силу до расторжения предыдущего.
Специалисты Capital Insurance оформляют полисы, которые принимают с первого раза. Мы заранее проверяем, чтобы страховка соответствовала требованиям банка.
Что покрывает страхование строения
Разберем основные риски и типичные исключения, о которых часто забывают. Это поможет вам оценить реальную защиту и не оказаться в ситуации, когда выплата не покрывает все убытки.
Пожар, вода и протечки
Пожар — базовый риск, предусмотренный стандартным полисом битуах мивне. К существенным рискам также относятся удары молнии и дым, если они носят исключительный характер, взрывы или вспышки огня.
Повреждения, связанные с водой, требуют отдельного внимания. Затопления из внешних источников, проливного дождя, прорыва труб покрываются страховкой. Но условия возмещения зависят от причины повреждения, выбранного покрытия и конкретных условий договора.
Землетрясение и стихийные бедствия
Израиль находится в одной из самых сейсмически активных зон мира — над системой разломов Мертвого моря (Сирийско-Африканский разлом). Поэтому в стандартном страховом полисе покрытие от землетрясения предусмотрено по умолчанию.
В покрытие входит:
- разрушения от самого землетрясения последующих подземных толчков в течение 72 часов после первого события, которые считаются одним страховым случаем;
- расходы на восстановление или новое строительство.
Другие природные риски оцениваются по условиям полиса. Например, часто покрываются ущерб от сильного ветра, снегопада, града, кроме протечек через стены и потолок, повреждений заборов и ворот.
Что обычно НЕ входит в покрытие
Полис защищает только от тех рисков и в тех пределах, которые предусмотрены договором. Стандартные исключения:
- злонамеренные действия, совершенные страхователем или членами его семьи, в также людьми, проживающими в квартире с его разрешения;
- столкновение автомобиля со строением, если за рулем находился страхователь или члены его семьи, постоянно проживающие в квартире;
- ущерб в период, когда квартира была пустовала в течение 60 дней подряд и более (для «незанятой квартиры» требуется специальное покрытие);
- теракты (компенсация за ущерб от терактов выплачивается государством);
- износ и естественное старение конструкций, повреждения от плесени, грибка и насекомых;
- дефекты строительства и ошибки проектирования, выявленные после сдачи объекта;
- повреждения, возникшие в результате несоблюдения строительных норм или отсутствия регулярного технического обслуживания.
Если сомневаетесь, входит ли конкретный риск в ваш полис, запросите дополнительную информацию у страховщика.
Как определяется страховая сумма (стоимость восстановления)
Страховая сумма — это восстановительная стоимость строения, а не рыночная цена объекта. В нее входят:
- стоимость строительных материалов;
- оплата труда подрядчиков;
- инженерные и проектные работы;
- расходы на вывоз мусора и подготовку участка.
В восстановительную стоимость не входит стоимость земли. Земля не горит, не разрушается при землетрясении и не требует восстановления.
Для расчета восстановительной стоимости банк направляет собственного оценщика на объект. Ориентировочная стоимость восстановления — минимум 6000–8000 шекелей за квадратный метр. Точная цифра зависит от региона, типа застройки, используемых материалов.
Где оформлять — банк или страховой агент
Банк предлагает собственную страховку, но вы можете сравнить предложения на рынке и выбрать другой вариант.
Почему банковский вариант обычно дороже
Большинство заемщиков оформляют страхование прямо в банке — так проще и быстрее. Но обычно полис от банка обходится дороже, чем у других страховщиков, при абсолютно одинаковом покрытии.
Почему так происходит? Банки работают с ограниченным списком страховых компаний и не заинтересованы в поиске для вас самого выгодного предложения. Кроме того, приходится платить за удобство оформления «в одном месте».
Право оформить полис самостоятельно
Вы можете оформить полис в любой страховой компании, имеющей лицензию Управления рынка капитала, страхования и сбережений (CMISA). Главное требование — условия должны соответствовать требованиям банка.
Перевод действующего полиса и экономия
Можно поменять страховщика в любой момент действия ипотеки, а не только при ее оформлении. Но будьте внимательны — банк может начислить штрафные санкции, если между полисами возникнет разрыв. Также учитывайте, что при смене страховщика иногда требуется повторная оценка недвижимости.
Как оформить страхование строения в Capital Insurance
Мы сопровождаем клиента на всех этапах оформления страховки. Вам не нужно разбираться в терминах на иврите и банковских требованиях — мы сделаем это за вас.
На русском языке, с сопровождением
Для новых репатриантов и русскоязычных жителей Израиля страхование — сложная тема с непривычной терминологией и множеством нюансов, которые нужно учитывать, чтобы не переплатить. Поэтому мы предлагаем:
- оформление полностью на русском языке — от первой консультации до получения полиса;
- индивидуальный подбор под вашу конкретную ситуацию, тип недвижимости, требования банка и бюджет;
- сравнение предложений страховых компаний — работаем с ведущими страховщиками и подбираем лучший вариант по цене и условиям;
- полное сопровождение — помогаем собрать документы и проверяем, чтобы полис соответствовал требованиям вашего банка.
Как оставить заявку — пошагово
Оформление страхования строения через Capital Insurance — это просто и быстро:
- Оставьте заявку на нашем сайте или позвоните. Укажите основную информацию: местонахождение недвижимости, тип строения, сумму ипотеки, банк.
- Бесплатная консультация. Специалист Capital Insurance свяжется с вами, уточнит детали, объяснит разницу между вариантами покрытия и ответит на все вопросы.
- Расчет стоимости. Мы запрашиваем предложения от ведущих страховых компаний и предоставляем вам результаты с ценами и условиями.
- Выбор и оформление. Вы выбираете самый выгодный вариант, а мы готовим документы и отправляем полис на электронную почту. Полис можно подписать онлайн.
- Передача в банк. Помогаем передать полис в банк и подтверждаем, что все требования выполнены.
В зависимости от сложности объекта и требований банка весь процесс занимает от нескольких часов до 1–2 дней.

Да, банки Израиля требуют страховать любую недвижимость, приобретаемую в ипотеку. Исключение — сумма кредита или остаток долга не превышает 30 000 шекелей. Также страхование может не требоваться, если остаток долга ниже стоимость земли — тогда интерес банка полностью покрыт земельным участком.
Если объект еще не сдан в эксплуатацию, страховка не нужна. Ответственность на этапе строительства несет застройщик. Но с момента подписания акта приема-передачи квартиры собственник обязан оформить страхование строения и предъявить полис банку.
Да, это обязательное требование. Любой полис страхования строения для ипотеки должен включать риск землетрясения.
Да, можно оформить полис у любой страховой компании или агента с лицензией в Израиле. Это почти всегда выгоднее, чем через банк.
Оставьте заявку — мы ответим на все вопросы, сравним предложения ведущих страховых компаний Израиля и подберем оптимальный вариант страхования строения для вашей машканты.